Uudised

Kas tehnoloogia loob sinu ettevõttes majanduslikku väärtust – vaade ROI hingeellu
Kert Kaljula
AIRE (AI & Robotics Estonia) finantsjuht
Protsessid ja lähteolukord
Alustame algusest ehk siis mistahes ROI arvutuse lähtekohaks on vaja määratleda, millist protsessi soovitakse ettevõttes AI- ja robootikainvesteeringutega tõhusamaks muuta.
Tehnoloogiliselt toimiv lahendus ei ole automaatselt tasuv lahendus, kuid tasuvaks võib see saada juhul, kui protsesside paranemisest tekkiv majanduslik kasu õigustab investeeringut. Toimiv tehnoloogia on vajalik, kuid mitte piisav eeldus.
Kui on teada, milliseid protsesse muuta soovitakse, tuleb määratleda, milliseid kriitilisi näitajaid investeering mõjutab: a) fikseerida nende lähteväärtused; b) prognoosida väärtused pärast investeeringut. Võrdlusbaasiks on seega olukord, mis kujuneks ilma investeeringuta, aga seegi ei pruugi ajas muutumatuks jääda.
Kitsas vs lai ROI
AI- ja robootikainvesteeringute puhul tuleb eristada konkreetse projekti tasuvust ja ettevõtteülest tootlikkuse muutust. Olen palju kordi näinud, kuidas ettevõtte juhi käsi haarab alustuseks majandusaasta aruande järele, et selle põhjal arvutada, mis tootlikkuse seisukohalt muutumas on. Aruanne annab kasulikku taustainfot, kuid üksi ei erista konkreetse investeeringu mõju muudest muutustest.
Konkreetse investeeringu puhul huvitab meid projektipõhine ehk kitsas tasuvusanalüüs: vaatame üksnes neid protsesse ja rahavooge, mida investeering tegelikult mõjutab. Ettevõtteülene tootlikkus seevastu ühendab paljude investeeringute, turumuutuste ja juhtimisotsuste mõju ega võimalda hinnata konkreetse projekti tasuvust.
Investeeringuarvutuse raam ehk kolm alustala
Iga arvutuse aluseks on struktuur ja loogika. ROI arvutuse puhul soovitan kolmest jaotust. Esiteks alginvesteering ehk lahenduse soetamise ja juurutamise väljaminekud, mille põhiosa moodustab tavaliselt CAPEX ehk kapitalimahutused. Nende hindamine eeldab mõningat eeltööd ja indikatiivsete hinnapakkumiste küsimist süsteemide tarnijatelt ja konsultantidelt.
Teiseks OPEX ehk uue lahendusega kaasnevad täiendavad jooksvad kulud, sest jah, uus lahendus mitte üksnes ei hoia kulusid kokku, vaid võib ka uusi kulusid tekitada. Siin tuleb eristada investeeringust tulenevaid lisanduvaid jooksvaid kulusid. Seda nimetatakse inkrementaalseks muutuseks: muutus võrreldes investeeringuta olukorraga, mitte ettevõtte kogukulu.
Kolmandaks, investeeringust tulenev majanduslik efekt. See on kõige keerukam kolmest, sest majanduslik efekt võib avalduda väga erinevalt. Näiteks materjali-, tööjõu- ja energiakulude kokkuhoid või kvaliteedi tõus ning seeläbi müügihinna ja käibe kasv või tootevaliku laienemine ja uute kliendisegmentideni jõudmine. Käibe kasvust tuleb siiski maha arvata selle saavutamiseks vajalikud lisakulud (seega räägime käibe kasvu puhul tegelikult lisanduvast brutokasumist, mitte käibest). Ka vabanev tööaeg ei ole automaatselt rahaline sääst: näidata tuleb, kas vähenevad kulud või tekib täiendav müüdav toodang. Iga kasu tohib arvestada ainult ühe korra. Kui kulude kokkuhoid on sageli kergemini hinnatav, siis täiendavate tulude hindamine nõuab peaaegu et kujutlusvõimet. Kuid nimetame seda jalad-maas-kujutlusvõimeks, mis peab olema argumenteeritav ja põhjendatav.
Tehnilise mõju rahavoogudeks tõlkimine
Kui kolm alustala on paigas, tuleb tehniline mõju tõlkida rahavoogudeks ning määrata nende tekkimise aeg. Projekti alguses tehtav investeering paigutatakse perioodi 0. Järgmiste aastate kasu ja kulud kajastatakse perioodidel 1 kuni n; hilisemad investeeringud, kui esineb lisainvesteeringuid väljaspool 0 perioodi, nende tegelikul ajal skaalal 1 kuni n. Aastamudelis eeldatakse tavaliselt n-ö aasta lõpu rahavooge; vajaduse korral tasub kasutada täpsemat ajastust. Arvutuste ajahorisondiks võiks olla näiteks 5–10 aastat, kuid see peab lähtuma lahenduse majanduslikust elueast ja prognooside usaldusväärsusest. Kiiresti vananeva tehnoloogia puhul võib põhjendatud periood olla lühem.
Siinkohal on oluline rõhutada: rahavoogudeks tõlgime sellise mõju, mille suurust ja tekkimise aega oskame põhjendatult hinnata. Vajaduse korral arvestame ka käibekapitali muutust ja perioodi lõpu CAPEX jääkväärtust. Mõju võib jagada otseseks, kaudseks ja strateegiliseks.
Otsene ja kaudne mõju võivad olla rahavoogudeks tõlgitavad. Strateegilise mõju jätame sõnalisse taustainfosse siis, kui selle rahalist suurust või ajastust pole võimalik usaldusväärselt hinnata. Näiteks edaspidiste automatiseerimiste võimaldamine, uue andmevõimekuse loomine või sõltuvuse vähendamine spetsiifiliste oskustega tööjõust. Mõju liigitus (otsene, kaudne või strateegiline) ise ei otsusta, kas seda saab rahaliselt arvestada, sest määrav on hinnangu põhjendatus.
ROI kui üldmõiste, IRR ja NPV kui konkreetsed mõõdikud
Kasutan siin ROI-d investeeringu tasuvusanalüüsi üldnimetusena, mitte ühe konkreetse protsendivalemina. Arvutuste teostamiseks soovitan kolme üksteist täiendavat mõõdikut: a) IRR ehk internal rate of return ehk projekti sisemine tasuvusmäär; b) NPV ehk net present value ehk nüüdispuhasväärtus; c) lihttasuvusaeg aastates.
IRR-i ja NPV-d ühendab üks väga tähtis joon – mõlemad arvestavad raha ajaväärtusega. Kuivõrd AI- ja robootikainvesteeringute majanduslik efekt avaldub aastate jooksul, mitte kohe, on see ülioluline. Staatiline ROI arvutus jätab raha ajaväärtuse arvestamata ega erista, kas sama kasu tekib kahe või kümne aastaga. See algselt tehnilisena näiv erinevus võib anda dramaatiliselt erineva tulemuse, kus staatiline ROI arvutus võrreldes IRR-iga ülehindab projekt tasuvusmäära – kuvab seda positiivsemana kui on.
IRR väljendab projekti sisemist tasuvusmäära protsentides. NPV näitab projekti loodavat netoväärtust tänases rahas, meie puhul eurodes. IRR üksi ei ütle projekti suuruse kohta midagi: nii ühe kui ka kümne miljoni euro suuruse investeeringu IRR võib olla 20%. NPV täidab selle lünga, näidates loodavat väärtust absoluutsummana pärast nõutava tootluse arvestamist. Positiivne NPV tähendab, et projekt toob tagasi esialgse investeeringu ning ületab lisaks ka valitud tootlusnõude. Seetõttu soovitan peamiseks rahaliseks otsustuskriteeriumiks NPV-d ning täiendavateks näitajateks IRR-i ja lihttasuvusaega. NPV oluline sisend on diskontomäär või tootlusnõue, mille valikul tuleb arvestada ettevõtte kapitalikulu ja projekti riski. IRR, tootlusnõude ja NPV omavahelised seosed on järgmised:
IRR > tootlusnõue → NPV > 0
IRR = tootlusnõue → NPV = 0
IRR < tootlusnõue → NPV < 0
Ettevõttesisene otsustusprotsess
Investeeringuarvutuse tulemusest üksi ei piisa. Edasi tuleb saadud tulemused asetada ettevõtte teiste investeerimisvõimaluste ja minimaalse tootlusnõude ehk tootluslävendi (hurdle rate) konteksti.
Igal ajahetkel võiks ettevõttel olla n-ö sahtlis rida investeerimisvõimalusi, mille tasuvust on hinnatud võrreldavatel alustel, näiteks NPV, IRR-i ja lihttasuvusaja abil. Kui selline sahtel on olemas, tekib iga uue investeerimisvõimaluse kõrvale n-ö mõõdupuu ning otsust – kas investeerida või mitte – on lihtsam langetada.
Tootluslävend täiendab pingerida. Näiteks võib ettevõte seada protsessiparandusprojektidele minimaalseks IRR-iks 20%. See on illustratsioon, mitte universaalne soovitus: lävend peab olema põhjendatud kapitalikulu ja riskiga. Nii ei saa pingerea esikoht üksi õigustada projekti, mille tootlus jääb nõutust madalamaks. Tootluslävend ja NPV diskontomäär peavad olema omavahel kooskõlas; erinevuse korral tuleb selgitada, miks rakendatakse lisapiirangut.
Stsenaariumid
Investeeringuarvutust tasub kontrollida vähemalt mõne ebasoodsama eeldusega. Põhjalikumalt saab koostada kolm stsenaariumi: baasstsenaarium ning selle kõrval pessimistlik ja optimistlik. Nendes muudetakse mõnd olulist ebakindlat sisendit, näiteks saavutatavat kokkuhoidu, juurutuskulu või majandusliku efekti tekkimise kiirust. Stsenaariumid lisavad arvutusele ruumilisust ja aitavad otsustajatel mõista nii projekti riske kui ka võimalusi. Oluline küsimus on: kas projekt loob väärtust ka siis, kui kasu tekib oodatust hiljem või jääb väiksemaks?
Kokkuvõte
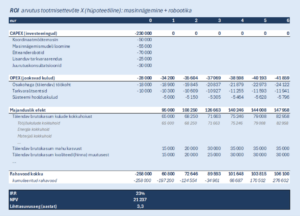
Alljärgnev näide illustreerib tasuvusanalüüsi ülesehitust. Selge struktuur, arusaadavad ühikud ja jälgitavad eeldused muudavad arvutuse kontrollitavaks, hea väljanägemine üksi ei taga siiski õiget tulemust. Numbrid visuaalis on näitlikustavad ega ole seotud ühegi konkreetse projektiga. Arvutusnäite puhul on tootlusnõudena kasutatud 20% ning konkreetsel juhul projekt ületab selle (on 23% nagu mõõdab IRR), mistõttu NPV on positiivne.
Lõpetuseks – küsimused, millele ettevõte peaks pärast tasuvusanalüüsi vastuse saama:
- Millist mõõdetavat protsessiprobleemi investeering lahendab?
- Milline on lähteolukord ja võrdlusbaas?
- Millised otsesed, kaudsed ja strateegilised mõjud on arvesse võetud?
- Millised täiendavad rahavood investeeringust tekivad ja millal?
- Millise diskontomäära ja ajahorisondiga projekti hinnatakse?
- Millised on projekti NPV, IRR ja lihttasuvusaeg erinevates stsenaariumides?
- Kuidas paigutub projekt ettevõtte teiste investeerimisvõimaluste ja tootluslävendi suhtes?
Kui need küsimused saavad vastuse, on otsus – investeerida või mitte – märksa paremini põhjendatud. Hea tasuvusanalüüs ei kaota täielikult määramatust, kuid muudab nähtavaks, millistel eeldustel investeering ettevõttele väärtust loob.
Jaga sotsiaalmeedias